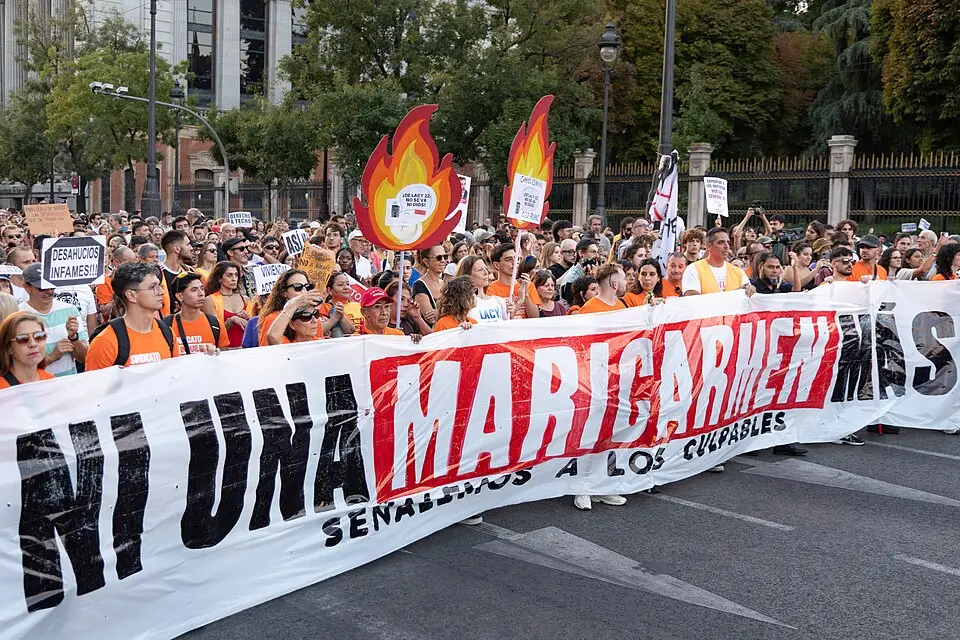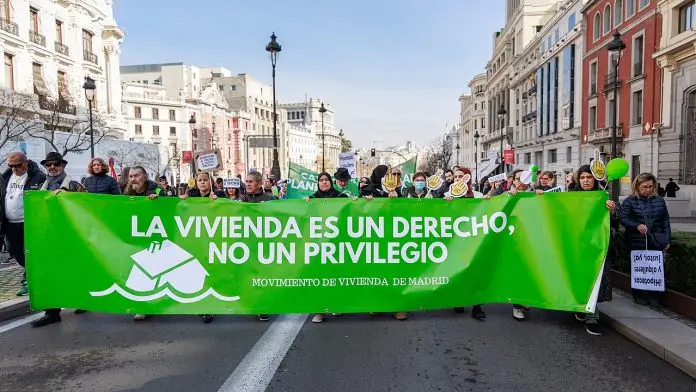
In questi giorni si parla molto di crisi abitativa in Europa, evidenziata con forza dalle mobilitazioni in Spagna, ma anche in altri Paesi europei.
Ma siamo davvero di fronte a una carenza di abitazioni oppure siamo di fronte al fallimento di politiche che, per decenni, hanno privilegiato gli interessi del settore immobiliare, prima sostenendo i costruttori e oggi favorendo sempre più i grandi fondi immobiliari internazionali?
La domanda è tutt’altro che provocatoria. Per comprenderne la portata, basta confrontare due fenomeni che sembrano contraddirsi: da una parte, milioni di persone e famiglie che non riescono ad accedere a un alloggio a un costo rapportato al proprio reddito; dall’altra, un patrimonio residenziale enorme, una parte significativa del quale non è utilizzata come residenza principale.
Non esiste un dato ufficiale unico e aggiornato in tempo reale che consenta di stabilire quante siano le abitazioni effettivamente sfitte nell’intera Unione europea. Le stime aggregate indicano tuttavia che una quota consistente del patrimonio abitativo non è utilizzata come residenza principale.
Si tratta di decine di milioni di abitazioni, spesso quantificate in circa 46 milioni.
È però necessario precisare che questa cifra comprende categorie differenti: case realmente sfitte, seconde abitazioni, immobili utilizzati stagionalmente o transitoriamente, oppure temporaneamente indisponibili perché inagibili o in ristrutturazione.
Non tutte queste abitazioni, quindi, potrebbero essere immediatamente immesse sul mercato degli affitti o delle compravendite.
Il dato resta comunque significativo e solleva una questione fondamentale: quanto del patrimonio esistente potrebbe contribuire a rispondere al fabbisogno abitativo, se fosse adeguatamente recuperato e reso accessibile nei costi sotto il controllo pubblico?
Il confronto tra i principali Paesi europei richiede cautela, perché gli istituti nazionali di statistica adottano definizioni e criteri di rilevazione differenti. In alcuni casi, il dato sulle abitazioni non occupate comprende anche le seconde case; in altri, si riferisce agli alloggi classificati specificamente come sfitti.
In Italia, secondo i dati Istat richiamati nelle analisi sul patrimonio abitativo, su circa 35 milioni di abitazioni, oltre 9,5 milioni non risultano occupate da residenti stabili. Si tratta di una quota vicina al 27% del totale. Questo dato non significa che tutte siano abitazioni sfitte e disponibili: vi rientrano anche seconde case, abitazioni adibite a locazioni turistiche o transitorie, immobili ereditati, abitazioni situate in territori soggetti a spopolamento e alloggi che necessitano di interventi di recupero.
In Spagna, il censimento dell’Instituto Nacional de Estadística ha rilevato circa 3,8 milioni di abitazioni sfitte su un patrimonio complessivo di circa 26,6 milioni.
In Francia, l’INSEE distingue gli alloggi vuoti, o logements vacants, dalle seconde case e dalle abitazioni per vacanze.
In Francia, su un totale di 38,6 milioni di abitazioni, sono 3,1 milioni quelle sfitte, con un aumento del 60% rispetto agli anni ’90. Le rilevazioni hanno quindi evidenziato una crescita strutturale degli alloggi vacanti nel lungo periodo.
In Germania, i dati censuari indicano una quota di abitazioni vuote inferiore a quella rilevata in altri grandi Paesi europei, pari a circa 1,7 milioni di alloggi. Un elemento particolarmente importante riguarda la disponibilità effettiva: una parte degli alloggi vuoti non è immediatamente abitabile o non è pronta per essere immessa sul mercato, e questa viene quantificata in circa 700 mila abitazioni.
Il quadro che emerge è dunque articolato. Non si possono equiparare automaticamente tutte le abitazioni non occupate a case sfitte e disponibili, ma non si può neppure ignorare l’entità del patrimonio esistente e la necessità di verificarne il potenziale di recupero.
La contraddizione diventa ancora più evidente se si guarda alle dimensioni del disagio abitativo.
Secondo le stime diffuse dalla federazione europea FEANTSA, nell’Unione europea le persone senza dimora sono ben oltre un milione. A questa emergenza si aggiungono milioni di famiglie che faticano a sostenere i costi dell’affitto o del mutuo, che vivono in abitazioni sovraffollate oppure sono costrette a destinare alla casa una quota eccessiva del proprio reddito.
Le stime europee indicano che circa 23 milioni di famiglie potrebbero trovarsi in condizioni di grave sovraccarico dei costi abitativi, qualora si considerino quelle che spendono oltre il 40% del reddito disponibile per la casa. Questa misura, tuttavia, descrive una condizione di pressione economica e non coincide automaticamente con il numero delle famiglie che necessitano di un alloggio pubblico.
A ciò si aggiungono le liste d’attesa per l’edilizia residenziale pubblica e per gli alloggi sociali, la cui dimensione varia notevolmente da Paese a Paese e non può essere ricostruita attraverso un unico archivio europeo.
Non esiste, quindi, una corrispondenza perfetta tra il numero degli alloggi non occupati e quello delle famiglie in difficoltà. Esiste però una contraddizione evidente: mentre una parte consistente del patrimonio immobiliare non viene utilizzata come residenza principale, milioni di persone non riescono ad accedere a una casa a costi sostenibili per il reddito posseduto.
Non basta costruire: bisogna rispondere al fabbisogno
Ammettiamo, per ipotesi, che soltanto il 30% dei circa 46 milioni di abitazioni non utilizzate come residenza principale sia costituito da immobili effettivamente sfitti e potenzialmente recuperabili. Si tratterebbe comunque di circa 13,8 milioni di abitazioni.
Se la quota fosse del 50%, si arriverebbe a circa 23 milioni.
Sono scenari puramente indicativi, non stime accertate degli alloggi disponibili: per trasformarli in dati attendibili servirebbe una ricognizione omogenea delle condizioni degli immobili, della loro localizzazione, dei costi di recupero e della possibilità di destinarli a locazioni accessibili.
Eppure, anche questa semplice ipotesi pone una domanda politica essenziale: perché la risposta alla crisi abitativa viene spesso identificata anzitutto nella costruzione di nuovi edifici, anziché in una strategia che consideri anche il patrimonio già esistente?
Costruire nuove abitazioni può essere necessario, soprattutto nelle aree in cui la domanda supera realmente l’offerta. Ma costruire senza un’analisi territoriale del fabbisogno rischia di produrre immobili nei luoghi sbagliati, a prezzi incompatibili con i redditi delle famiglie o destinati a finalità diverse dalla residenza stabile.
La questione non è dunque soltanto quante case costruire, ma quali case, dove, per chi e a quali condizioni economiche.
Anche gli obiettivi europei di incremento dell’offerta abitativa di 650 mila alloggi all’anno devono essere valutati alla luce di queste considerazioni. L’aumento del numero degli alloggi, da solo, non garantisce che essi siano accessibili alle famiglie che ne hanno più bisogno.
Se gli interventi si affidano prevalentemente al mercato e agli investimenti privati, senza adeguati vincoli di accessibilità, strumenti pubblici e politiche di recupero del patrimonio esistente, il rischio è che una parte delle nuove abitazioni risponda soprattutto alle aspettative di rendimento degli investitori.
Si tratta di interrogarsi sulle priorità che devono avere le politiche pubbliche: garantire il diritto all’abitare oppure lasciare che l’accesso alla casa dipenda sempre più dalla capacità di spesa e dalla redditività degli investimenti immobiliari?
Una politica abitativa efficace dovrebbe integrare nuove abitazioni, recupero degli immobili inutilizzati da porre sotto il controllo pubblico, rafforzamento e aumento dell’edilizia residenziale pubblica, sostegno alle locazioni, senza lasciare queste ultime al libero mercato, e misure capaci di contenere i costi per le famiglie.
Dovrebbe inoltre distinguere i territori in cui mancano realmente alloggi, registrando quale tipologia di alloggi serva, da quelli in cui esistono immobili inutilizzati che potrebbero essere recuperati e destinati a una funzione sociale.
La domanda sorge spontanea: siamo di fronte a una crisi di case o a una crisi di modello?
Il problema abitativo europeo non può essere ridotto a una semplice insufficienza quantitativa dell’offerta. È anche una questione di distribuzione del patrimonio, di accessibilità economica, di pianificazione territoriale, di scelte politiche e di comprensione dell’impatto della povertà.
Quando milioni di famiglie faticano a trovare una casa, mentre una parte consistente del patrimonio immobiliare non è utilizzata come residenza principale, è legittimo chiedersi se le politiche adottate negli ultimi decenni abbiano davvero risposto ai bisogni della popolazione oppure abbiano privilegiato la valorizzazione immobiliare e il rendimento finanziario.
E la seconda risposta è quella che appare più corretta.
La sfida non consiste soltanto nel costruire più abitazioni, ma nel garantire che il patrimonio abitativo esistente e quello futuro rispondano a un bisogno concreto: vivere in una casa dignitosa, stabile e sostenibile dal punto di vista economico, tenuto conto dei redditi delle famiglie e dell’ormai strutturale presenza di milioni di persone in povertà assoluta.
Detto questo, davvero possiamo stupirci dell’esplosione della precarietà abitativa in Europa, se per anni le politiche della casa non sono state accompagnate da una strategia capace di mettere al centro il fabbisogno reale delle persone e delle famiglie?